Ekonomisti Uroš Davidović i Nataša Tešić za portal Klima 101sagledali su i analizirali višegodišnje podatke o poljoprivrednim štetama i osiguranju.
Do kojih rezultata su došli?
- U Srbiji, 2026. će se po svemu sudeći pridružiti rastućem nizu godina tokom kojih je šteta od vremenskih ekstrema prešla milijardu evra , odnosno preko 1% državnog BDP-a.
- Najveći udeo štete, preko 70%, stvaraju suše u poljoprivrednoj proizvodnji, posebno u kasnim usevima kao što je kukuruz.
- Osiguranje je moguće rešenje za poljoprivrednike, ali analiza pokazuje da je u proseku samo 2% izgubljene poljoprivredne vrednosti zaštićeno.
- Nakon dugogodišnjeg rasta, broj osiguranja u našoj poljoprivredi je od 2022. godine u padu
- Stanje je jasno: trenutni sistem osiguranja nije adekvatan za nastupajuće klimatske rizike
- Rešenja postoje i ne moramo izmišljati toplu vodu: za uspešne sisteme osiguranja koji koriste kako poljoprivrednicima, tako i osiguravajućim društvima i široj ekonomiji, možemo se ugledati na Španiju ili Tursku.
Foto: Pixabay/Suša je postala glavni neprijatelj poljoprivrede
Ovogodišnja suša je drastično uticala na poljoprivredne prinose kukuruza, soje, šećerne repe i suncokreta u Srbiji.
Uparivanjem dostupnih informacija o zasejanim površinama, trenutnim tržišnim cenama i zabeleženom smanjenju prinosa, može se napraviti gruba cena da bi ekonomski gubici od suše samo u proizvodnji kukuruza mogli biti između 360 i 500 miliona evra .
Sveukupno, mada je do kraja 2026. ostalo nešto manje od tri meseca, već sada se sa velikom izvesnošću može tvrditi da će ova godina biti treća u nizu u kojoj će, usled klimatskih ekstrema, ukupna godišnja šteta u Srbiji biti najmanje milijardi evra.
ČITAJTE I: Sistemi za navodnjavanje potrebni kao hleb naš nasušni
Od 2012. godine do danas, u čak devet godina ukupna godišnja šteta od klimatskih ekstrema iznosila je najmanje 500 miliona evra, dok je u sedam godina bila veća od milijarde evra. Četiri od tih sedam godina desile su se nakon 2020. godine.
U pitanju su iznosi koji su bili veći od 1% BDP-a Srbije, a koji su se uglavnom odnosili na direktan gubitak u poljoprivrednoj proizvodnji usled suše. Stanje je jasno: visoka godišnja akumulacija šteta postaje sve učestalija.
Foto: Pixabay/Osiguranje se posmatra kao instrument finansijske zaštite
Da li osiguranje može biti mera prilagođavanja na izmenjene klimatske uslove?
Očigledno je da neksus voda-hrana-energija u Srbiji već neko vreme trpi značajne uticaje klimatskih šokova. Neophodna su dodatna materijalna ulaganja u hidrokapital, sistem vodosnabdevanja, održivu poljoprivredu, urbano prilagođavanje…
Međutim, postoje i mere koje se odnose na organizaciju društva i privrede, koje ne moraju biti skupe, a koje mogu znatno smanjiti rizik od klimatskih ekstrema. Jedna od takvih mera je i osiguranje.
ČITAJTE I: Voda za navodnjavanje postaje važna ekonomska kategorija – Planovi Češke i Srbije
Osiguranje ne sprečava uticaje klimatskih promena. Ono radi nešto drugo: premešta gubitak sa pojedinačnog preduzeća ili domaćinstva na širi skup učesnika i kroz vreme, tako da jedan loš period ne znači kraj proizvodnje ili gubitak potrošačkih mogućnosti.
Stoga se, u kontekstu prilagođavanja klimatskim promenama, osiguranje posmatra kao instrument finansijske zaštite koji može doprineti očuvanju kontinuiteta privrednih aktivnosti i jačanju otpornosti privrednih sektora.
Foto: Pixabay/Nakon 2022., broj osiguranja u poljoprivredi manji je za oko 27% za sve tri godine
Broj osiguranja u poljoprivredi je u poslednje tri godine u vidnom padu
Prema podacima Narodne banke Srbije, broj zaključenih osiguranja rastao je gotovo neprekidno od 2005. do 2022. godine, sa samo dva izuzetka: 2009. godine (velika recesija) i 2020. godine (pandemija kovid-19).
Za sedamnaest godina broj osiguranja plodova i useva gotovo se upetostručio.
Međutim, nakon 2022., broj osiguranja u poljoprivredi manji je za oko 27% za sve tri godine. Pad je pratilo i smanjenje ukupne premije.
Foto: Pixabay/Cena premije i poverenje poljoprivrednika smanjili procenat osiguranih useva i plodova
Da li su trenutni sistemi osiguranja adekvatni?
Ovaj značajan pad možda već sada treba posmatrati kao signal da trenutni sistem osiguranja nije adekvatan za nastupajuće klimatske rizike. Posebno ako se ima u vidu da su u dve godine unutar tog trogodišnjeg perioda samo suše prouzrokovale u sumi više od 2,5 milijardi evra gubitaka u poljoprivredi.
Teško je na osnovu samih agregiranih podataka utvrditi šta stoji iza ove kontrakcije tržišta.
Jedno od mogućih objašnjenja je cena: prosečna premija po osiguranju je porasla sa istorijskog minimuma od oko 735 evra u 2018. godini na oko 1.040 evra u 2024. godini, u stalnim cenama.
ČITAJTE I: Zadružni savez Vojvodine: Predlozi mera pomoći zemljoradničkim zadrugama i poljoprivrednicima
Drugo je poverenje. Udeo odbijenih i storniranih odštetnih zahteva u ukupno rešenim zahtevima bio je oko 24% u periodu 2014-2018, da bi od 2019. godine porastao na oko 30%. Drugim rečima, danas otprilike svaki treći rešeni zahtev ne rezultira isplatom naknade.
Podaci NBS-a ne omogućavaju da se utvrde razlozi, niti da se odbijaju zahtevi razdvoje od storniranih. Teško je zamisliti da takva stopa ne utiče na spremnost poljoprivrednika da ponovo kupi polisu.
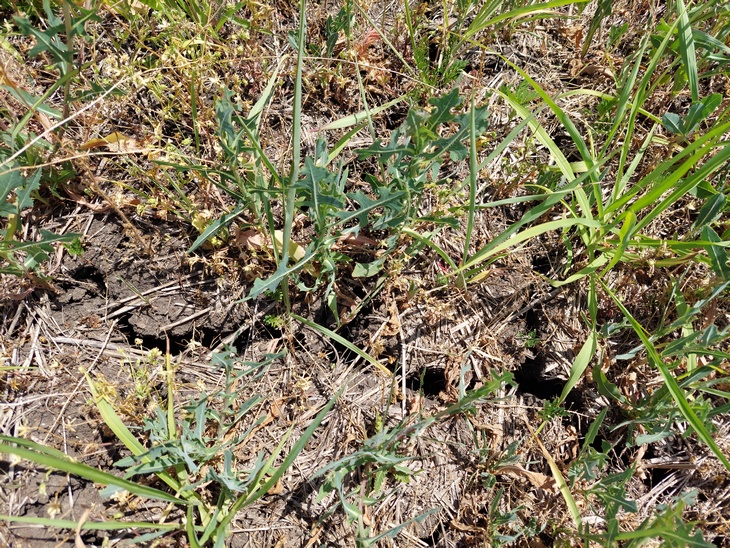
Foto: agroportalznanjejemoc.rs/ Tokom ekstremno sušnih godina bilo je zaštićeno svega 2% izgubljene poljoprivredne vrednosti
Analiza: Koliko je izgubljene poljoprivredne vrednosti bilo zaštićeno?
Originalna analiza ovih ekonomista ukazuje da je, u proseku, tokom ekstremno sušnih godina bilo zaštićeno svega 2% izgubljene poljoprivredne vrednosti.
Za procenu makroekonomskog učinka osiguranja tipično se koristi mera zaštitnog jaza. Ona predstavlja udeo šteta koje nisu pokrivene osiguranjem u ukupnim ekonomskim štetama u datoj godini.
Drugim rečima, što je zaštitni jaz bliži nuli, to je pokrivenost osiguranjem veća. Vrednosti bliskih jedinica ukazuju na relativno slabu zaštitnu funkciju osiguranja.
U analizi, upareni su agregirani podaci NBS o osiguranju useva i plodova sa podacima o uticajima atmosferskih događaja.
Tokom posmatranog perioda, u svih osam godina karakterisanih ekstremnom sušom, zaštitni jaz bio je veći ili jednak 0,95, a u proseku je iznosio 0,98.
To znači da tokom prošle dve decenije sistem osiguranja plodova i useva u Srbiji nije uspeo da pruži adekvatnu zaštitu poljoprivrednog sektora onda kada je ona bila najpotrebnija.
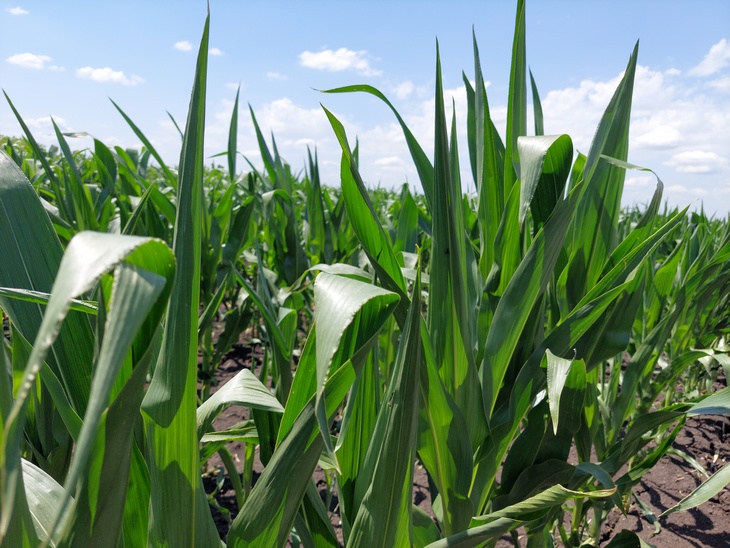
Foto: agroportalznanjejemoc.rs/Potrebna je saradnja osiguravača, države i poljoprivrednika
Da li se ovi ovi nepoželjni tržišni ishodi mogu popraviti, i na koji način?
Da bi osiguranje pružilo veću zaštitu poljoprivrednicima, potrebno je povećati njegovu dostupnost i obezbediti pokriće koje odgovara rizicima kojima je proizvodnja izložena. To zahteva saradnju osiguravača, države i poljoprivrednika, uz povezivanje finansijske zaštite sa merama prilagođavanja klimatskim promenama.
Potreba za takvom saradnjom posebno dolazi do izražaja kod rizika koji istovremeno pogađaju veliki broj gazdinstava. Osiguranje lakše raspoređuje finansijski teret šteta kada svi osiguranici nisu istovremeno izloženi gubicima.
Grad, na primer, najčešće zahvata ograničeno područje, pa gazdinstva u drugim krajevima mogu ostati pošteđena.
Međutim, kod suše je situacija složenija. Ona može istovremeno pogoditi veliki broj proizvođača na širokom području, zbog čega osiguravaju u jednoj sezoni mogu imati obaveze koje znatno premašuju premiju prikupljenu za taj rizik. Samo povećanje broja osiguranika tada nije dovoljno, jer i novouključena gazdinstva mogu biti pogođena istom sušom.
Za preuzimanje takvog rizika potreban je odgovarajući kapital, rezerve i reosiguranje kojim osiguravaju prenose deo svojih obaveza na druge osiguravajuće institucije. Troškovi ove zaštite mogu povećati premiju. Ograničavanje ponude ostavlja deo poljoprivrednika bez mogućnosti da osigura proizvodnju.
Foto: Pixabay/Španija: društvo zaduženo za upravljanje zajedničkim poslovima poljoprivrednog osiguranja u ime članice pula
Španija kao primer saradnje države i osiguravača
Kako takva saradnja može da izgleda pokazuje španski sistem poljoprivrednog osiguranja, koji povezuje zajedničko preuzimanje rizika, javno reosiguranje i subvencionisanje premije.
Osiguravajuća društva uključena u sistem, udružena su u pul kojim upravlja Agroseguro, društvo zaduženo za upravljanje zajedničkim poslovima poljoprivrednog osiguranja u ime članice pula.
Svako društvo preuzima dogovoreni deo rizika, dok se procena i isplata šteta organizuju zajednički. Time se finansijski teret velikih gubitaka raspoređuje između više učesnika.
Dodatnu zaštitu pruža javna institucija Consorcio de Compensacion de Seguros. Ona kroz reosiguranje pokriva veliki deo viška šteta u posebno nepovoljnim godinama, prema unapred utvrđenim pravilima. Takav mehanizam povećava sposobnost sistema da podnese katastrofalnu sezonu.
Država istovremeno podržava poljoprivrednike subvencionisanjem premije i usmerava razvoj osiguranja kroz godišnje planove. U oblikovanju sistema učestvuju i organizacije poljoprivrednika, čime se stvara prostor da se pokrivanje prilagođava potrebama proizvodnje.
Za Srbiju je ovaj primer važan jer pokazuje da podrška osiguranju može obuhvatiti i pomoć poljoprivrednicima da plate premiju i mehanizme koji osiguravačima omogućavaju da preuzmu veliki rizik. Primena sličnog pristupa zahtevala je procenu domaćih potreba, kapacitet osiguravača i mogućnosti javnog finansiranja.
Foto: Pixabay/Turska: primer osiguranja zasnovanog na prinosu na nivou sela
Turska kao primer osiguranja prema prinosu na nivou sela
Pored načina raspodele rizika, važno je i kako se utvrđuje pravo na naknadu. Turski sistem TARSIM , koji povezuje osiguravajuća društva uz podršku države, pruža primer osiguranja zasnovanog na prinosu na nivou sela.
Ovaj proizvod obuhvata gubitke prinosa usled suše i drugih ugovorenih rizika na površinama koje se ne navodnjavaju, za kulturu među kojima su pšenica, ječam, leblebija i sočivo.
Država subvencioniše 70% premije. Pravo na naknadu zavisi od toga da li prosečan ostvareni prinos određene kulture u selu pada ispod ugovorenog praga. Taj prag utvrđuje se korišćenjem podataka turskog zavoda za statistiku i pula TARSIM. Ako je uslov ispunjen, pravo na naknadu imaju svi proizvođači u selu koji su tu kulturu osigurali.
Takav pristup ima i ograničenje. Gubitak pojedinačnog gazdinstva ne mora odgovarati proseku sela. Poljoprivrednik može pretrpeti znatnu štetu, a da uslov za isplatu ne bude ispunjen. Zato su izbor područja i pouzdano utvrđivanje prinosa presudni za kvalitet zaštite .
Za Srbiju bi ovo mogao biti pravac za razvoj pilot-programa u odabranim područjima i za pojedine kulture.
Pre uvođenja, trebalo bi proveriti da li raspoloživi podaci omogućavaju pouzdano određivanje očekivanog i ostvarenog prinosa na dovoljno malom području. Potrebni su i jasna pravila isplate, objašnjenje ograničenja poljoprivrednicima i odgovarajuća finansijska podrška.
Foto: Pixabay/ Cilj je da gazdinstva nakon nepovoljne sezone po pravilu imaju sredstva da obnove proizvodnju i pripreme se za narednu
Šta bi konkretno trebalo uraditi u Srbiji?
Prvi korak bio bi preispitivanje načina na koji se usmerava javna podrška osiguranju.
Pored broja subvencionisanih polisa, trebalo bi pratiti koje rizike one pokrivaju, koliku površinu obuhvataju i koliko su dostupni manjim gazdinstvima.
Na osnovu toga mogao bi se razmotriti veća podrška pokriću suše i drugih rizika koji stvaraju velike gubitke, a ostaju nedovoljno osigurani. Promena subvencija trebalo bi da uskladi sa razvojnim ponudama, kako poljoprivrednici ne bi ostali bez podrške dok odgovarajući proizvodi još nisu dostupni.
Istovremeno, potrebno je jasnije informisati poljoprivrednike o tome šta kupuju.
Pre zaključenja ugovora trebalo bi razumljivo objasniti pokrivene rizike, isključenja, uslove isplate i deo gubitka koji proizvođač snosi sam. PSS i udruženja proizvođača mogli bi da pomognu u poređenju ponude i izbora zaštite koja odgovara konkretnoj proizvodnji. Dostupna polisa ima ograničenu vrednost ako njeni uslovi nisu dovoljno jasni osiguraniku.
Krajnji cilj je da gazdinstva nakon nepovoljne sezone po pravilu imaju sredstva da obnove proizvodnju i pripreme se za narednu.
Važno je urediti i odnose osiguranja i državne pomoći nakon nepogoda.
Unapred poznati kriterijumi omogućili su proizvođačima da razumeju na kakvu podršku mogu da računaju i koji deo rizika treba da se osigura. Pomoć najugroženijima treba sačuvati, uz pravila koja podstiču osiguranje i ulaganje u preventivne mere. Time bi se smanjila neizvesnost i za gazdinstva i za javne finansije.
Grafika: Pixabay/Srbija: Potrebna je usklađena evidencija ekonomskih gubitaka i naknada iz osiguranja
Finansijsku zaštitu potrebno je povezati sa prilagođavanjem same proizvodnje
Očuvanje vlage u zemljištu, izbor kulture i sorti prilagođenih lokalnim uslovima i održivo upravljanje vodom trebalo bi da budu deo istog pristupa.
Osiguranje može pomoći da se preostali gubici lakše podnesu, dok ove mere treba da smanje njihovu učestalost i obim.
Sve navedeno zahteva pouzdaniju evidenciju šteta. Nepotpuni i neuporedivi podaci koji se nalaze u bazi DesInventar kada je u pitanju Srbija otežavaju procenu stvarnog nivoa zaštite.
Potrebna je usklađena evidencija ekonomskih gubitaka i naknada iz osiguranja, razvrstanih prema događaju, uzroku, području i vrsti proizvodnje. Takvi podaci omogućili su pouzdaniju procenu rizika, planiranje javne podrške i praćenje rezultata izvedenih mera.
Veliki evidentirani gubici u godinama ekstremne suše i pad broja ugovora o osiguranju nakon 2022. godine daju jak razlog da se postojeći pristup preispita. Razvoj novih proizvoda, pouzdanih podataka i poverenja proizvođača zahteva vreme, pa priprema treba da počne pre naredne velike nepogode.
Uspeh tih promena trebalo bi da meri vreme koliko poljoprivrednika dobija pravovremeno i odgovarajuću naknadu – i koliko im ona pomaže da nastave proizvodnju. Krajnji cilj je da gazdinstva nakon nepovoljne sezone po pravilu imaju sredstva da obnove proizvodnju i pripreme se za narednu.
Izvor: Klima101
0 Komentara